Reporte de mercado
Mercado de Yodo: Tamaño, Participación y Pronóstico 2026-2032
El Mercado de Yodo proyecta un crecimiento del 5,5–7,5% CAGR hasta 2032, impulsado por imágenes médicas, películas LCD y nutrición animal en LATAM y el mundo.
Resumen del mercado
- Tamaño del mercado, 2026
- 4,20 USD Miles de Millones
- Tamaño del mercado, 2032
- 6,65 USD Miles de Millones
- Período del pronóstico
- 2026–2032
Fuente: cifras de la tabla de pronóstico publicada en este reporte.
Resumen Ejecutivo
El mercado global de yodo está ingresando a un período de expansión sostenida, respaldado por una demanda diversificada en segmentos que van desde imágenes médicas y nutrición animal hasta catálisis industrial y tecnología de pantallas de nueva generación. Según Persistence Market Research, se proyecta que el mercado crezca de USD 3.966,1 millones en 2025 a USD 6.580,0 millones en 2032, lo que refleja una CAGR del 7,5%. Las estimaciones basadas en volumen de Mordor Intelligence sitúan el consumo global de yodo en aproximadamente 47,70 kilotoneladas en 2026, aumentando a 62,26 kilotoneladas en 2031 a una CAGR del 5,47%.
Asia-Pacífico concentra la mayor participación regional y simultáneamente representa el mercado de más rápido crecimiento, impulsado por la fabricación de electrónica en Japón y Corea del Sur, la expansión de la producción farmacéutica en India y China, y el crecimiento del sector ganadero. Chile y Japón siguen siendo las naciones productoras de yodo dominantes a nivel mundial, representando juntas la gran mayoría del suministro global derivado de la caliche y salmueras subterráneas respectivamente. En el contexto latinoamericano, Chile no solo lidera la producción mundial, sino que genera importantes ingresos por exportaciones que benefician a la economía regional en su conjunto.
- Volumen de mercado (2026): ~47,70 kilotoneladas
- Volumen de mercado (2031): ~62,26 kilotoneladas
- CAGR proyectada (2026–2032): 5,5%–7,5% según metodología
- Región dominante: Asia-Pacífico (la más grande y de más rápido crecimiento)
- Aplicación clave: Medios de contraste para rayos X y películas ópticas polarizantes
- Principales fuentes de suministro: Caliche (Chile) y salmueras subterráneas (Japón, EE. UU.)
Tamaño del Mercado y Pronóstico
Múltiples organismos de investigación independientes han evaluado el mercado de yodo utilizando diferentes metodologías, arrojando un rango de estimaciones de tamaño. Persistence Market Research valora el mercado en USD 3.966,1 millones en 2025 y pronostica que alcanzará USD 6.580,0 millones en 2032 a una CAGR del 7,5%. Research and Markets proyecta una cifra más conservadora de aproximadamente USD 1.200 millones para 2030 a una CAGR del 4,2% desde 2024. El submercado de EE. UU. por sí solo fue valorado en USD 266,1 millones en 2025 y se espera que alcance USD 353,3 millones en 2034 a una CAGR del 3,10%, según IMARC Group. Estas variaciones reflejan diferencias de alcance: algunos informes rastrean únicamente el yodo elemental, mientras que otros incluyen el valor total de los derivados del yodo y compuestos intermedios.
Este informe adopta un enfoque basado en consenso, situando el mercado global de yodo en el año base (2026) en un valor estimado de USD 4.200 millones, incorporando tanto el yodo primario como los principales compuestos derivados utilizados en las industrias de uso final. El pronóstico presentado a continuación representa un escenario mixto de rango medio.
Fuente: tabla de pronóstico de este reporte
| Año | Tamaño del Mercado (USD Miles de Millones) | Crecimiento Interanual (%) |
|---|---|---|
| 2026 | 4,20 | — |
| 2027 | 4,54 | 6,1% |
| 2028 | 4,91 | 6,4% |
| 2029 | 5,31 | 6,6% |
| 2030 | 5,74 | 6,7% |
| 2031 | 6,18 | 7,0% |
| 2032 | 6,65 | 7,3% |
Nota: Las cifras representan estimaciones de consenso basadas en la cotejación de múltiples fuentes de terceros. Las proyecciones de fuentes individuales varían; lo anterior refleja un escenario mixto de rango medio.
Factores Impulsores Clave
Diversas fuerzas estructurales elevan simultáneamente la demanda en los principales segmentos de aplicación del yodo, creando un perfil de crecimiento multi-vector resiliente.
Creciente Incidencia de Trastornos Tiroideos y Deficiencia de Yodo
La Organización Mundial de la Salud continúa identificando la deficiencia de yodo como una de las causas prevenibles más prevalentes de deterioro cognitivo a nivel mundial, particularmente en economías en desarrollo de África subsahariana, Asia meridional y partes de América Latina. Los gobiernos de estas regiones están ampliando los programas de sal yodada y los esquemas de suplementación nutricional, impulsando directamente la demanda de yodo de grado farmacéutico y sales de yodo utilizadas en productos de nutrición humana.
Expansión de la Infraestructura de Imágenes Médicas
Los agentes de contraste a base de yodo son indispensables en los procedimientos de tomografía computarizada (TC) y rayos X. A medida que los hospitales en economías emergentes, especialmente en Asia-Pacífico, Oriente Medio y América Latina, actualizan la infraestructura de diagnóstico, el volumen de procedimientos con medios de contraste aumenta considerablemente. Esta tendencia se correlaciona directamente con la demanda de compuestos de yodo de alta pureza como iopamidol, iohexol e ioversol.
Películas Ópticas Polarizantes para Pantallas LCD y OLED
El yodo es una materia prima crítica en la fabricación de películas polarizantes utilizadas en pantallas de cristal líquido (LCD). La continua proliferación de teléfonos inteligentes, tabletas, monitores y paneles de visualización para automóviles mantiene una demanda robusta de los fabricantes de electrónica en Japón, Corea del Sur, China y Taiwán. A medida que aumentan los tamaños de los paneles de pantalla y la adopción de OLED crea demanda adyacente, este segmento sigue siendo un consumidor de yodo de alto volumen.
Suplementación en Alimentación Animal
El yodo es un micronutriente esencial en la dieta del ganado y las aves de corral. Con el consumo global de carne en aumento, particularmente en el Sudeste Asiático, Brasil y África subsahariana, los productores comerciales de alimentos para animales incorporan compuestos de yodo a tasas crecientes para apoyar la función tiroidea, la eficiencia reproductiva y la productividad general del animal. Se espera que este segmento muestre un crecimiento de volumen superior al promedio hasta 2032.
Catalizadores Industriales y Fluoroquímicos
El yodo sirve como catalizador en la producción de ácido acético mediante los procesos Monsanto y Cativa, así como en la síntesis de ciertos fluoroquímicos y polímeros especiales, incluido el nylon. A medida que la actividad de fabricación química se expande en Asia y Oriente Medio, la demanda de yodo como catalizador industrial continúa creciendo de manera constante.
Restricciones y Desafíos
A pesar de la dinámica favorable de la demanda, el mercado de yodo enfrenta un conjunto de vientos en contra estructurales y cíclicos que los participantes de la industria deben considerar en la planificación estratégica.
Concentración Geográfica del Suministro
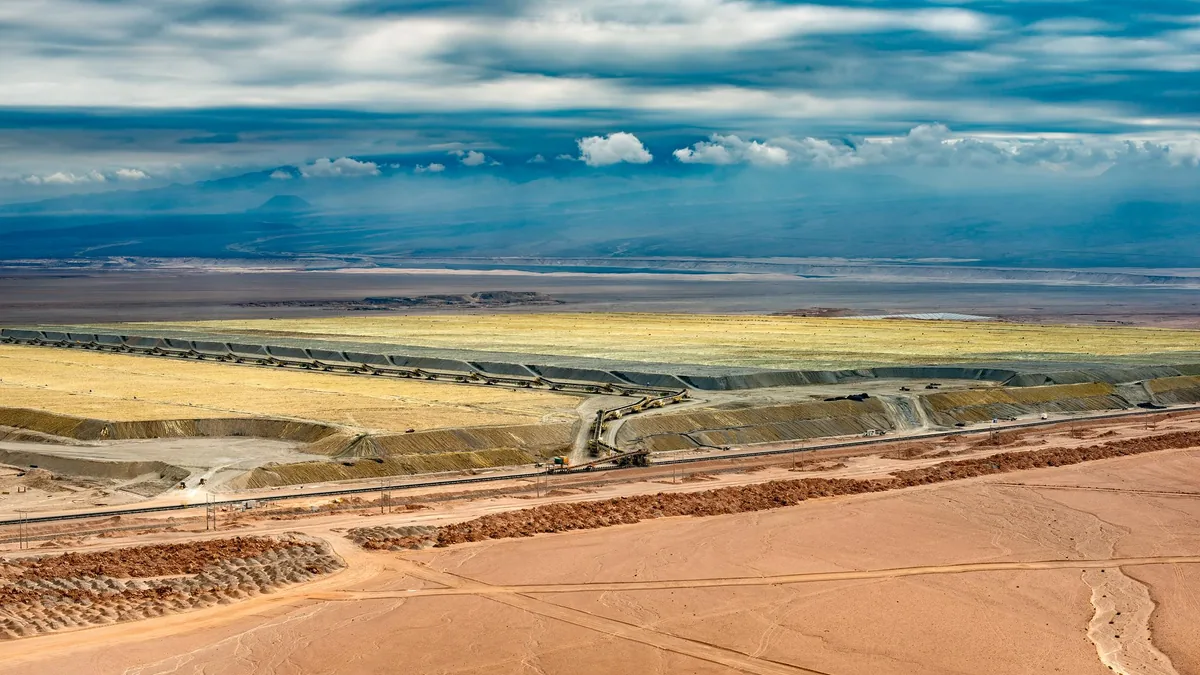
Chile y Japón juntos representan aproximadamente el 85–90% de la producción mundial de yodo. Chile extrae yodo como subproducto de la minería de nitratos a partir de los depósitos de caliche en el Desierto de Atacama, mientras que Japón lo recupera de salmueras subterráneas profundas. Esta concentración extrema crea un riesgo sistémico en el lado de la oferta: la perturbación geopolítica, los desastres naturales como los terremotos en Japón, o los cambios regulatorios en el sector minero chileno pueden causar una volatilidad de precios inmediata y significativa en los mercados globales.
Volatilidad de Precios
Los precios del yodo han exhibido históricamente oscilaciones cíclicas significativas impulsadas por desequilibrios entre oferta y demanda, acumulación especulativa de inventarios y comportamiento concentrado de los productores. Los picos de precios, como los observados en 2011–2012 tras el desastre de Fukushima, pueden perturbar a las industrias consumidoras que dependen de un suministro de insumos estable en costos, forzando cambios de formulación o sustitución cuando es posible.
Regulaciones Ambientales sobre Minería
El creciente escrutinio ambiental sobre las operaciones mineras en Chile y sobre los procesos de extracción de salmuera en Japón y Estados Unidos está aumentando los costos de cumplimiento y potencialmente limitando la expansión de capacidad. Las regulaciones más estrictas sobre el uso del agua en la árida región de Atacama en Chile son de particular preocupación para el crecimiento de la producción a largo plazo.
Riesgo de Sustitución en Aplicaciones de Nicho
En ciertas aplicaciones industriales, compuestos alternativos o tecnologías pueden reemplazar parcialmente al yodo. Por ejemplo, los avances en la tecnología de pantallas OLED pueden, a largo plazo, reducir la superficie de los paneles LCD que requieren películas polarizantes a base de yodo, aunque se espera que esta transición sea gradual durante el horizonte de pronóstico. En las aplicaciones biocidas, los productos químicos alternativos a base de halógenos y sin halógenos presentan una presión competitiva continua.
Competencia del Reciclaje y la Recuperación
La creciente sofisticación del reciclaje de yodo, particularmente a partir de corrientes de residuos industriales en Japón y Europa, introduce una alternativa de suministro que puede moderar la apreciación de precios, pero también crea presión competitiva para los productores primarios. A medida que mejora la tecnología de reciclaje, la participación del yodo recuperado en el suministro total puede aumentar gradualmente.
Segmentación del Mercado
El mercado de yodo se segmenta por fuente, forma, aplicación e industria de usuario final. Cada dimensión revela dinámicas distintas de oferta y demanda.
Por Fuente
Caliche representa la mayor fuente individual a nivel global, con la producción chilena de los minerales nitrogenados del Desierto de Atacama suministrando la mayoría de la producción mundial de yodo. La ruta de procesamiento del mineral produce yodo como coproducto de la extracción de nitrato de sodio.
Salmuera Subterránea es el método de producción dominante en Japón y una fuente significativa en Estados Unidos (particularmente en Oklahoma y Texas). Los pozos de salmuera aprovechan el agua de mar antigua atrapada en formaciones geológicas. Este método es cada vez más significativo en el contexto de EE. UU., donde IMARC Group lo rastrea como una categoría de fuente doméstica líder.
Algas Marinas fueron históricamente la fuente primaria de yodo —comercializada por primera vez a principios del siglo XIX— pero hoy representan una fracción marginal del suministro global, relevante principalmente en ciertos mercados asiáticos y contextos de producción artesanal.
Reciclaje es un segmento de fuente en crecimiento, particularmente en Japón, donde se ha institucionalizado la recuperación sofisticada de yodo de residuos de medios de contraste para rayos X, efluentes industriales y subproductos de fabricación. Las estimaciones de la industria sugieren que el yodo reciclado representa una fracción significativa y creciente del balance total de suministro de yodo en Japón.
Por Forma
Compuestos Orgánicos constituyen el segmento de forma más grande, abarcando agentes de contraste yodados, biocidas iodóforos y polímeros yodados. Research and Markets señala que los compuestos orgánicos seguirán siendo dominantes durante todo el período de pronóstico dado su uso generalizado como intermediarios pesticidas y principios activos farmacéuticos.
Sales Inorgánicas y Complejos incluyen yoduro de potasio (KI), yoduro de sodio (NaI) e yodato de calcio, ampliamente utilizados en nutrición humana y animal, tratamiento de agua y reservas de preparación para emergencias de radiación.
Elementales e Isótopos cubren el yodo elemental (I₂) utilizado en antisépticos, química analítica y ciertos procesos industriales, así como isótopos radiactivos como el yodo-131 utilizado en medicina nuclear para el tratamiento de cáncer de tiroides e imágenes diagnósticas.
Por Aplicación
Medios de Contraste para Rayos X es el segmento de aplicación de mayor valor, que abarca la gama completa de agentes de contraste intravascular yodados utilizados en TC, angiografía y fluoroscopía. La demanda se correlaciona fuertemente con la inversión en infraestructura sanitaria y la demografía de poblaciones envejecidas.
Películas Ópticas Polarizantes representan un segmento de alto volumen impulsado por la producción de electrónica de consumo, particularmente en Asia Oriental. Cada panel LCD incorpora películas polarizantes dopadas con yodo, lo que hace de la fabricación de pantallas un importante consumidor industrial de yodo.
Aditivos para Alimentación Animal constituyen un segmento de volumen en crecimiento constante a medida que la producción ganadera comercial se intensifica a nivel mundial.
Biocidas y Antisépticos cubren las formulaciones de iodóforos y povidona yodada utilizadas en el cuidado de heridas, preparación quirúrgica y desinfección de superficies. La demanda en este segmento recibió un impulso estructural durante el período de la pandemia de COVID-19 y ha mantenido parcialmente niveles elevados.
Catalizadores en la producción de ácido acético y fluoroquímicos, fluoroquímicos y la síntesis de nylon completan los principales segmentos de aplicación industrial.
Por Industria de Usuario Final
La industria médica y farmacéutica es el usuario final dominante por valor. La industria electrónica es dominante por volumen en ciertos mercados productores. La agricultura y ganadería, la fabricación química y el procesamiento de alimentos (producción de sal yodada) representan colectivamente una parte significativa de la demanda, con el peso relativo variando considerablemente por región.
Análisis Regional
Los patrones de oferta y demanda geográficos varían considerablemente entre las regiones globales, haciendo que el análisis regional sea esencial para los participantes del mercado que evalúan decisiones de posicionamiento o inversión.
Asia-Pacífico
Asia-Pacífico es tanto el mercado regional más grande como el de más rápido crecimiento, según Mordor Intelligence. Japón es simultáneamente el segundo mayor productor mundial (a través de salmuera subterránea) y un consumidor líder, particularmente en películas polarizantes LCD y agentes de contraste médico. China, Corea del Sur y Taiwán generan una demanda enorme a través de la fabricación de electrónica. India es un consumidor cada vez más significativo en productos farmacéuticos, nutrición animal y programas de sal yodada. El crecimiento agregado de la demanda de la región está respaldado por la urbanización, el aumento del gasto en atención médica y la expansión de la capacidad de producción electrónica. Mordor Intelligence asigna a Asia-Pacífico una CAGR del 5,66% para el período 2026–2031.
América del Norte
Estados Unidos es un notable productor de yodo, con operaciones de salmuera subterránea en Oklahoma y Texas, y representa un mercado consumidor sustancial. IMARC Group valora el mercado de yodo de EE. UU. en USD 266,1 millones en 2025, creciendo a USD 353,3 millones para 2034. Los principales impulsores de demanda incluyen imágenes médicas (EE. UU. realiza uno de los mayores volúmenes per cápita de TC a nivel mundial), fabricación farmacéutica y agricultura animal. El creciente interés en la salud y la expansión de la infraestructura sanitaria en Canadá son factores de demanda secundarios pero relevantes. El crecimiento del mercado de América del Norte es moderado en comparación con Asia-Pacífico, lo que refleja una base industrial más madura.
Europa
Europa es un importador neto significativo de yodo, con demanda concentrada en fabricación farmacéutica (Alemania, Suiza, Francia), imágenes médicas y productos químicos especiales. Los productores europeos han invertido sustancialmente en infraestructura de reciclaje de yodo, particularmente a partir de residuos de medios de contraste, lo que modera marginalmente la dependencia de las importaciones. El rigor regulatorio en torno al manejo de productos químicos y el cumplimiento ambiental añade costos, pero también impulsa la innovación en reciclaje y uso eficiente. El mercado europeo se caracteriza por una demanda estable y orientada a la calidad en lugar de un crecimiento de volumen de alta velocidad.
América Latina
América Latina presenta una paradoja bien documentada: Chile es el mayor productor individual de yodo del mundo por volumen, sin embargo, gran parte de esa producción se exporta. Las estimaciones de la industria sugieren que Chile exporta más del 90% de su producción de yodo, principalmente hacia Asia y Europa, convirtiendo al país en un actor de exportación neto con escasa transformación local de valor agregado. El consumo doméstico dentro de la región está moldeado por programas de prevención de deficiencia de yodo y un sector agropecuario en expansión.
Brasil es el mayor mercado consumidor de yodo en la región. Su expansivo sector ganadero, que posiciona al país como uno de los mayores exportadores mundiales de carne bovina y avícola, genera una demanda creciente y sostenida de aditivos de yodo para piensos. Las estimaciones de la industria indican que el mercado brasileño de yodo podría estar valorado entre USD 80 y USD 120 millones anuales, con una tasa de crecimiento que supera la media global impulsada por la intensificación ganadera. Adicionalmente, la industria farmacéutica brasileña —una de las diez más grandes del mundo— consume cantidades significativas de yodo farmacéutico para la producción de agentes de contraste y derivados activos.
México se posiciona como el segundo mercado de mayor relevancia en la región. La proximidad de México a las cadenas de suministro de América del Norte, combinada con su creciente base de fabricación farmacéutica y de dispositivos médicos, impulsa la demanda de yodo de alta pureza. Las estimaciones sectoriales ubican el consumo anual de yodo en México entre 1.500 y 2.500 toneladas, con un énfasis especial en aplicaciones farmacéuticas y de nutrición animal vinculadas al sector porcícola y avícola del centro y norte del país.
Argentina combina una demanda moderada de yodo industrial con un sector agropecuario que constituye el principal vector de consumo. La ganadería bovina intensiva y la producción de soja, que requiere insumos veterinarios con contenido de yodo, sostienen la demanda base. Las estimaciones de la industria sitúan el mercado argentino de yodo en torno a USD 20–35 millones anuales, aunque la volatilidad macroeconómica del país históricamente ha afectado la planificación de importaciones y la acumulación de inventarios por parte de los distribuidores locales.
Chile, pese a ser el mayor productor mundial, mantiene un mercado de consumo interno relativamente limitado. La mayor parte de la industria local relacionada con el yodo corresponde a la etapa extractiva y de refinación primaria. Sin embargo, existe un potencial no aprovechado para el desarrollo de industrias de derivados de yodo de mayor valor agregado dentro del país, lo que ha sido objeto de debate en política industrial chilena. Las estimaciones sugieren que el consumo interno chileno no supera el 5–8% de la producción nacional total.
Colombia representa un mercado emergente de particular interés. El crecimiento de su industria farmacéutica, concentrada en Bogotá y Medellín, junto con la expansión de la infraestructura hospitalaria impulsada por programas de cobertura universal de salud, está elevando la demanda de agentes de contraste yodados y antisépticos. Las estimaciones de la industria apuntan a un crecimiento del consumo de yodo en Colombia de entre el 6% y el 8% anual en el segmento farmacéutico, superior al promedio regional.
España y Oportunidades de Mercado
España ocupa una posición estratégica dentro del mercado europeo de yodo como importador neto con una demanda bien diversificada. El sector farmacéutico español, que incluye empresas con presencia multinacional como Almirall, Grifols y Ferrer, consume yodo de grado farmacéutico para la fabricación de agentes de contraste, antisépticos y activos tiroideos. El sistema sanitario público español —con una de las tasas más altas de realización de TC por habitante en Europa del Sur— genera una demanda estable y predecible de agentes de contraste yodados. Las estimaciones de la industria sitúan el valor del mercado español de yodo entre USD 50 y USD 80 millones anuales, con un crecimiento moderado pero consistente vinculado al envejecimiento demográfico y la expansión de la medicina nuclear.
Desde la perspectiva de las oportunidades, España puede beneficiarse de su posición como puerta de entrada para distribución de insumos químicos especiales hacia Latinoamérica, especialmente en los segmentos farmacéutico y veterinario. Las empresas españolas con operaciones en México, Brasil, Argentina y Colombia están bien posicionadas para articular cadenas de suministro de derivados de yodo que aprovechen las relaciones comerciales consolidadas entre España y la región iberoamericana. Adicionalmente, el interés español en la economía circular y el reciclaje de residuos hospitalarios abre posibilidades para desarrollar capacidades de recuperación de yodo a partir de medios de contraste usados, siguiendo el modelo japonés y alemán.
Oriente Medio y África
Oriente Medio y África representan una frontera de demanda emergente. Los programas de salud pública dirigidos a la deficiencia de yodo siguen activos en toda el África subsahariana, apoyando la demanda base para los insumos de producción de sal yodada. Los países del Consejo de Cooperación del Golfo (CCG) están invirtiendo en infraestructura sanitaria, incluidas instalaciones de imágenes diagnósticas, lo que incrementalmente eleva la demanda de medios de contraste. Sudáfrica es el mercado de industria química más desarrollado del continente. Las estimaciones de la industria sugieren que la región MEA registrará un crecimiento porcentual superior al promedio hasta 2032 desde una base relativamente baja, impulsado por el crecimiento poblacional, la urbanización y la inversión en salud pública.
Panorama Competitivo
El mercado global de yodo tiene una estructura competitiva moderadamente concentrada a nivel de producción primaria, con un pequeño número de grandes empresas mineras y químicas que controlan la mayoría del suministro global. Aguas abajo, la competencia se amplía considerablemente, ya que los derivados de yodo son fabricados por una gama más amplia de empresas de química especializada.
- SQM (Sociedad Química y Minera de Chile): El mayor productor de yodo del mundo, extrayendo yodo como coproducto de las operaciones de caliche nitrogenado en el Desierto de Atacama de Chile; proveedor global dominante de yodo elemental.
- Ioide S.A. / Atacama Minerals: Productor chileno de yodo que opera en la región de Atacama, contribuyendo significativamente al suministro global derivado de caliche.
- Algorta Norte S.A.: Productor con base en Chile con operaciones integradas de extracción y refinación de yodo, suministrando tanto yodo elemental como derivados a los mercados globales.
- Cosayach (Compañía de Salitre y Yodo Chile): Uno de los principales productores chilenos de yodo y nitratos, con una larga historia operativa en la extracción de caliche.
- Toho Zinc / Godo Shigen Sangyo: Productores japoneses de yodo que recuperan yodo de formaciones de salmuera subterránea, suministrando a las industrias electrónica y farmacéutica nacionales.
- ISE Chemicals Corporation: Destacado productor japonés de yodo y fabricante de derivados, con particular fortaleza en compuestos de yodo para aplicaciones médicas y electrónicas.
- Nippoh Chemicals Co., Ltd.: Empresa química especializada japonesa que produce una gama de derivados de yodo, incluidos yoduro de potasio y compuestos de yodo orgánico para uso farmacéutico e industrial.
La concentración del mercado a nivel de producción primaria significa que el poder de fijación de precios es significativo entre los principales productores chilenos y japoneses. Aguas abajo, sin embargo, las empresas de formulación y los fabricantes farmacéuticos añaden capas competitivas, diferenciándose por calidad del producto, certificaciones regulatorias (GMP, USP, EP) y fiabilidad logística. La integración vertical, desde la producción primaria hasta la fabricación de derivados, es cada vez más una ventaja competitiva, ya que proporciona estabilidad de costos y garantía de suministro a los clientes de usuario final que enfrentan condiciones volátiles en el mercado spot.
Desarrollos Recientes
El mercado de yodo ha experimentado una serie de desarrollos notables en materia de suministro, políticas y tecnología en los últimos años que están configurando las perspectivas hasta 2032.
Inversiones en Capacidad en Chile
Los productores chilenos han realizado inversiones incrementales en capacidad de extracción de yodo para satisfacer el aumento de la demanda global, aunque el ritmo de expansión ha sido moderado por las regulaciones ambientales que rigen el uso del agua en el Atacama. SQM en particular ha integrado la expansión de capacidad de yodo en sus programas más amplios de desarrollo de litio y nutrientes especiales para plantas, lo que refleja la importancia estratégica de la riqueza mineral del Atacama.
Normalización de la Demanda de Antisépticos Pospandemia
La pandemia de COVID-19 generó un aumento significativo de la demanda de antisépticos y desinfectantes a base de yodo (la povidona yodada en particular). A medida que las condiciones de emergencia sanitaria global se normalizaron en 2022–2023, la demanda de antisépticos retrocedió parcialmente desde los niveles máximos, aunque persiste un incremento estructural residual, ya que la conciencia sobre la higiene se ha elevado de forma permanente en muchos mercados.
Yodo-131 en Medicina Nuclear
La aplicación del yodo radiactivo-131 en la terapia con radionúclidos dirigida para el cáncer de tiroides e hipertiroidismo continúa expandiéndose a medida que los departamentos de medicina nuclear proliferan en Asia-Pacífico y Oriente Medio. Este segmento de nicho pero de alto valor está atrayendo inversiones tanto de productores de isótopos como de redes hospitalarias.
Avances en Tecnología de Reciclaje en Japón
Las empresas químicas japonesas han continuado perfeccionando los procesos de recuperación de yodo a partir de residuos de medios de contraste para rayos X y efluentes industriales. Los avances en la tecnología de separación por membranas e intercambio iónico están mejorando la pureza y el rendimiento del yodo reciclado, reduciendo incrementalmente la dependencia de Japón del suministro chileno importado.
Consideraciones sobre Minerales Estratégicos en EE. UU.
La creciente conciencia sobre la concentración de las cadenas de suministro de minerales críticos ha impulsado debates en los círculos de política de EE. UU. sobre la capacidad de producción doméstica de yodo. El Servicio Geológico de los Estados Unidos ha señalado periódicamente al yodo como un mineral de sensibilidad estratégica dada la alta dependencia de importaciones relativa al consumo interno, lo que podría derivar en futuros apoyos de política para proyectos domésticos de extracción de salmuera.
Preguntas Frecuentes
P1: ¿Cuál es el tamaño actual del mercado global de yodo?
Basándose en el cotejo de múltiples fuentes de investigación, el mercado global de yodo se estima en aproximadamente USD 4.200 millones en términos de valor en 2026. En términos de volumen, Mordor Intelligence estima el consumo global en aproximadamente 47,70 kilotoneladas en 2026. Estas cifras incluyen tanto el yodo elemental primario como los principales compuestos derivados utilizados en las industrias de uso final.
P2: ¿Cuál es la CAGR proyectada del mercado de yodo hasta 2032?
Las estimaciones varían según el alcance y la metodología. Persistence Market Research proyecta una CAGR del 7,5% (2025–2032), Mordor Intelligence estima el 5,47% (2026–2031) en base al volumen, y Research and Markets proyecta el 4,2% (2024–2030). Un escenario de consenso de rango medio implica una CAGR de aproximadamente 5,5%–7,5% para el período 2026–2032.
P3: ¿Qué países producen más yodo?
Chile y Japón juntos representan aproximadamente el 85–90% de la producción mundial de yodo. Chile extrae yodo de los depósitos de caliche (nitrato) en el Desierto de Atacama, donde operan SQM y varios otros productores. Japón recupera yodo de formaciones de salmuera subterránea profunda. Estados Unidos (Oklahoma, Texas) es el tercer productor notable, también utilizando métodos de extracción de salmuera.
P4: ¿Cuáles son las principales aplicaciones que impulsan la demanda de yodo?
Las aplicaciones líderes son los medios de contraste para rayos X (agentes de contraste yodados utilizados en TC y procedimientos de angiografía), las películas ópticas polarizantes para pantallas LCD, la suplementación en alimentación animal, los biocidas y antisépticos (incluida la povidona yodada) y los catalizadores industriales utilizados en la producción de ácido acético y fluoroquímicos. Los segmentos de imágenes médicas y electrónica juntos representan la mayor participación de valor combinado de la demanda.
P5: ¿Cuál es la región de mayor crecimiento en el mercado de yodo?
Asia-Pacífico es identificada como el mercado regional más grande y de más rápido crecimiento, según Mordor Intelligence, con una CAGR regional proyectada de aproximadamente 5,66% hasta 2031. El crecimiento está impulsado por la fabricación de electrónica (Japón, Corea del Sur, China, Taiwán), la expansión de la infraestructura farmacéutica y médica (India, China), y el aumento del consumo de proteína animal en el Sudeste Asiático. Se espera que las regiones de América Latina —particularmente Brasil y Colombia— y Oriente Medio y África registren las tasas de crecimiento porcentual más altas desde una base más baja.
Reportes relacionados
Mercado de Anhidrita: Tamaño, Participación y Pronóstico 2026-2032
2,70 mil M US$
Tamaño estimado del mercado en 2032
- 2027
- 2,19 mil M US$
- Período del pronóstico
- 2027–2032
Mercado de Aguarrás: Tamaño, Participación y Pronóstico 2026-2032
12,54 mil M US$
Tamaño estimado del mercado en 2032
- 2026
- 8,96 mil M US$
- Período del pronóstico
- 2026–2032
Mercado de Software de Sales Engagement: Tamaño, Participación y Pronóstico 2026-2032
33,5 mil M US$
Tamaño estimado del mercado en 2032
- 2026
- 13,8 mil M US$
- Período del pronóstico
- 2026–2032